〒150-0022 東京都渋谷区恵比寿南2丁目21-2恵比寿サウスヒル301
恵比寿駅から徒歩6分。駐車場もございます。
受付時間 | 月曜日から土曜日 9:00~18:00 土曜日はお休みとさせて いただくこともございます |
|---|
贈与税を申告していない方へ/無申告がバレる理由・ペナルティ・今から申告する方法
親や祖父母などから財産の贈与を受けたものの、「贈与税の申告が必要だとは知らなかった」「申告するのを忘れていた」という方も少なくありません。
贈与税の申告期限を過ぎて無申告となっていたとしても、そのまま放置すしないようにしましょう。申告期限後であっても、期限後申告を行うことができます。
たとえば、次のような場合には、贈与税の期限後申告が必要となる可能性があります。
- 親からまとまった金額の振込みを受けたが、贈与税を申告していない
- 住宅やマンションの購入資金を親や祖父母に出してもらった
- 数年前に贈与を受けたことを後から思い出した
- 毎年お金をもらっていたが、贈与税について考えていなかった
- 現金手渡しなら申告しなくてもよいと思っていた
- 親子間のお金のやり取りなので贈与税は関係ないと思っていた
- 相続が発生し、過去の贈与について確認しているうちに無申告が判明した
- 税務署から「お尋ね」や問い合わせが届いた
「贈与税を申告していない=もう手遅れ」ということではありません。
むしろ、申告していないことに気付いたのであれば、税務署から指摘を受けるまで放置せず、できるだけ早く状況を整理することが大切です。
無申告となると無申告加算税というペナルティと延滞税という利息がかかります。もしも申告期限に遅れてしまっても、自主的に期限後申告をした場合には、実はこの無申告加算税は低いパーセンテージで抑えられますし、重加算税の対象にもなりにくいでしょう。
期限後申告を早く行うと、延滞税が発生する期間を短くすることもできます。
したがって、無申告となった場合には、税務調査前に自ら申告をすることで、支払いを最小限に抑えられるのです。いつ贈与税に関するお尋ねが税務署から通知されるかわからないので、早めに対応しましょう。
親や知人から現金をもらった場合などで申告をしていない場合は、我々のように無申告案件を得意とする税理士事務所(会計事務所)に一度相談してみると良いでしょう。当事務所もそうですが、初回は無料相談としている事務所も多くありますし、その中でも出し惜しみなくきちんとアドバイスしてもらえるでしょう。
※年間110万円までの贈与は非課税となり申告不要です。
※親族、友人、知人などすべての人からの贈与が贈与税の対象となります。たまにパパ活で援助してもらっているから対象ではないと考える方もいらっしゃいますが、そういったものも贈与税又は雑所得課税の対象と言えます。
贈与税の無申告が税務署にバレる理由
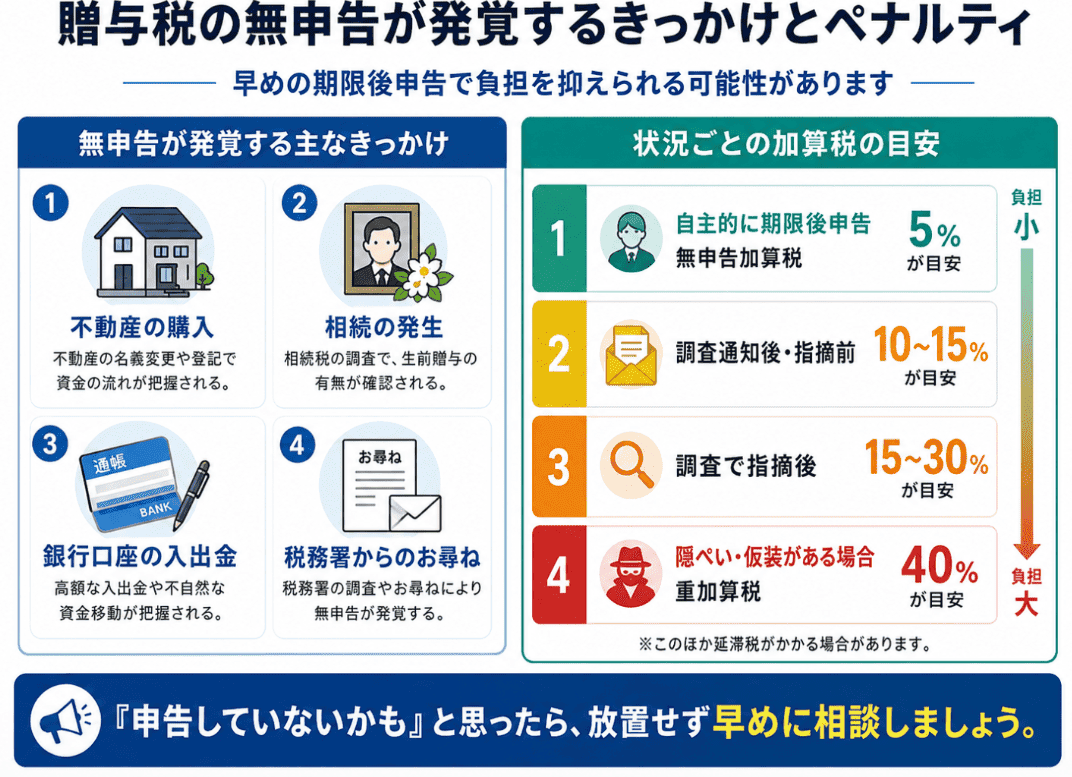
贈与税を申告していない場合でも、税務署に分からないとは限りません。特に、不動産の購入、相続、銀行口座の入出金、税務署からのお尋ねなどをきっかけに、過去の贈与が発覚することがあります。
- 不動産の購入
住宅やマンションを購入すると、税務署が購入資金の出どころを確認することがあります。
本人の収入や預貯金だけでは購入資金を説明できず、実際には親などから援助を受けていた場合には、贈与税の申告状況を確認される可能性があります。
- 相続の発生
親や祖父母が亡くなって相続が発生すると、生前の預金口座の入出金を確認されることがあります。
そこで、子供や孫へのまとまった送金が見つかれば、そのお金が贈与だったのか、生活費や貸付金だったのか確認されることがあります。
- 銀行口座の入出金
銀行振込みによる贈与では、送金した側と受け取った側の双方に取引記録が残ります。
税務調査などで数百万円、数千万円単位の入出金が確認された場合には、その資金の内容について説明を求められることがあります。
現金手渡しであっても、贈与者側の多額の現金引出しや、その後の不動産購入などから資金の流れが確認される可能性があります。
- 税務署からのお尋ね
不動産購入などをきっかけに、税務署から購入資金について「お尋ね」が届くことがあります。その回答内容から親族からの資金援助が判明し、贈与税の無申告が発覚するケースもあります。
税務署から何年も連絡がないからといって、無申告のまま放置してよいということではありません。
贈与税の申告が必要だったことに気付いた場合には、税務署から指摘を受ける前に、早めに期限後申告を検討しましょう。
贈与税の期限後申告の流れ
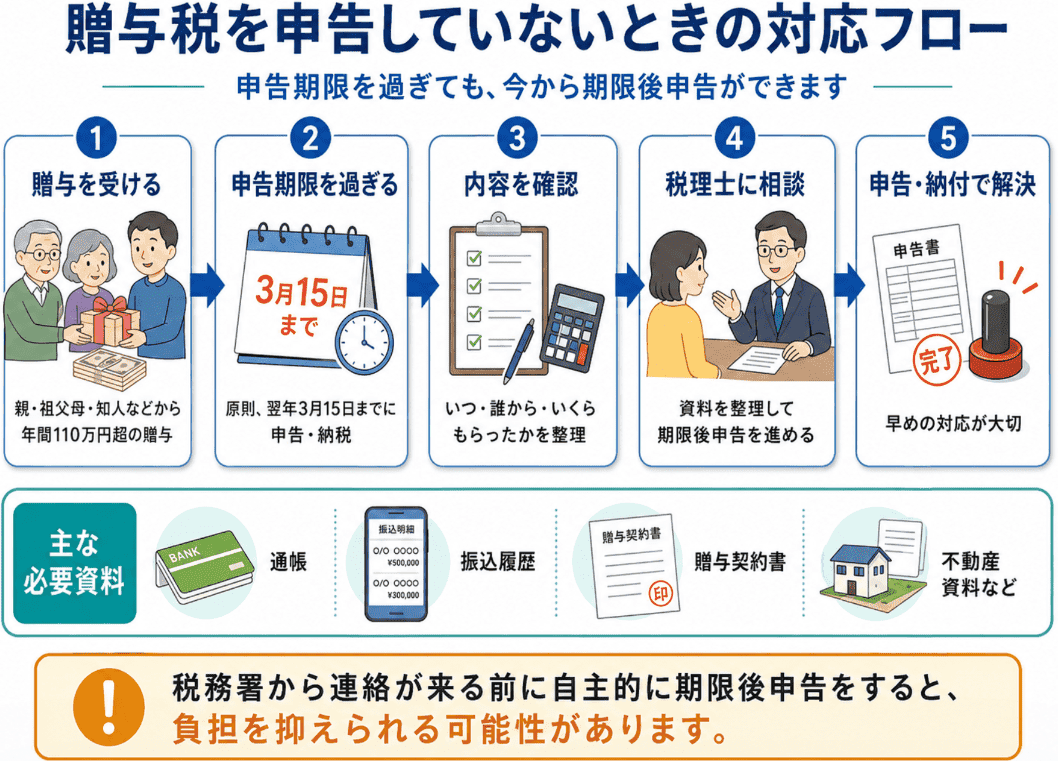
贈与税を申告していなかった場合には、まず「いつ・誰から・何を・いくらもらったのか」を整理します。
一般的には、次のような流れで期限後申告を進めます。無申告、つまり期限後になってしまっている場合には、できる限り私たちのような無申告案件の実績が多い税理士事務所にご依頼された方が安全だと思います。下記の流れについても、資料集め以外は税理士に任せてしまうと良いでしょう(必要に応じて生じる税務署とのやり取りも代行してくれる税理士事務所を選ぶのがポイントです)。
- 贈与を受けた時期を確認する
- 贈与者との関係を確認する
- 贈与された財産の種類と金額を確認する
- 適用できる制度や特例の有無を確認する
- 贈与税額を計算する
- 贈与税の申告書を作成して税務署へ提出する
- 贈与税や延滞税などを納付する
何年も前の贈与の場合には、当時の通帳や振込履歴などが手元に残っていないこともあります。
資料がすべてそろっていないからといって、ご相談いただけないわけではありません。残っている資料から贈与の時期や金額を確認できることもありますので、まずは現在分かっている範囲でご相談ください。
贈与税の非課税枠の考え方
贈与税の非課税枠110万円ですが、複数の人から贈与を受けた場合には、その合計額が110万円を超えるか否かで判断されます。
例えば父親から80万円を受け取り、母親から50万円、祖父から100万円を受け取った場合には、一人一人からの贈与は110万円以下となります。しかし、合計では230万円ですので、110万円を超えている120万円部分に対して贈与税が課税されます。
年間110万円ですが、この期間に関しては暦年ですので1月1日から12月31日の期間となります。
贈与税率
贈与税の税率は累進課税となっていますが、下記の速算表を用いて計算できます。
一般税率(兄弟間の贈与、夫婦間の贈与、親から子供への贈与で子供が未成年者の場合などに使用)
贈与額から110万円を控除した後の金額に贈与税率を乗じ、そこから控除額を差し引いたものが贈与税額となります。
| 基礎控除110万円差引後の課税価格 | 贈与税率 | 控除額 |
| 200万円以下 | 10% | 0円 |
| 300万円以下 | 15% | 10万円 |
| 400万円以下 | 20% | 25万円 |
| 600万円以下 | 30% | 65万円 |
| 1,000万円以下 | 40% | 125万円 |
| 1,500万円以下 | 45% | 175万円 |
| 3,000万円以下 | 50% | 250万円 |
| 3,000万円超 | 55% | 400万円 |
特例税率(直系尊属である祖父母から孫への贈与、父母から子への贈与があった場合などに使用します)
| 基礎控除110万円差引後の課税価格 | 贈与税率 | 控除額 |
| 200万円以下 | 10% | 0円 |
| 400万円以下 | 15% | 10万円 |
| 600万円以下 | 20% | 30万円 |
| 1,000万円以下 | 30% | 90万円 |
| 1,500万円以下 | 40% | 190万円 |
| 3,000万円以下 | 45% | 265万円 |
| 4,500万円以下 | 50% | 415万円 |
| 4,500万円超 | 55% | 640万円 |
※直系尊属限定のため妻や夫といった配偶者の父母からの贈与には特例税率は適用できません。
贈与税が無申告の場合のペナルティ(無申告加算税と重加算税)
贈与税が無申告となってしまっている場合のペナルティ(無申告加算税と重加算税)は下記の通りでございます。
| 状況 | 課される可能性がある加算税 | 税率の目安 | ポイント |
|---|---|---|---|
| 税務署から連絡が来る前に、自主的に期限後申告した場合 | 無申告加算税 | 5% | 自分から申告した場合は、税務署に指摘されてから申告するよりも負担が軽くなります。 |
| 税務調査の通知を受けた後、調査で指摘される前に申告した場合 | 無申告加算税 | 10%〜15% | 税務署から調査の通知が来た後の申告は、自主申告よりも税率が高くなります。 |
| 税務調査で無申告を指摘された後に申告した場合 | 無申告加算税 | 15%〜30% | 納付すべき税額のうち、50万円以下の部分は15%、50万円超300万円以下の部分は20%、300万円超の部分は30%となる場合があります。 |
| 財産を隠す、虚偽の説明をするなど、悪質な隠ぺい・仮装がある場合 | 重加算税 | 原則40% | 単なる申告忘れではなく、意図的に隠したと判断されると、無申告加算税に代えて重加算税が課される可能性があります。 |
| 過去にも無申告加算税や重加算税を課されたことがある場合 | 加重措置 | さらに10%加算される場合あり | 繰り返し無申告がある場合は、通常よりも重い負担になる可能性があります。 |
贈与税の時効
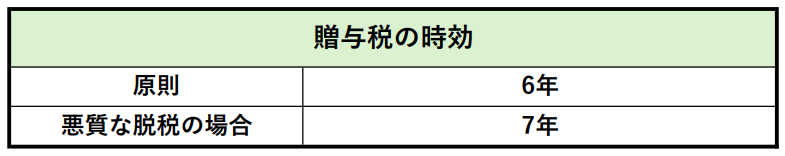
贈与税の時効は原則的には6年とされています。しかし、重加算税が課税されるような脱税とみなされた場合、つまり、偽りその他不正な行為によって贈与税を免れようとした悪質性が認められると時効は7年に延長されることになります。
3月15日が申告期限ですので、その翌日3月16日を起算日として時効の期間が計算されることになります。
贈与税の税務調査に関しては、本来の法定申告期限を過ぎて無申告状態に入ってから3年以降経過してから入ることもよくあります。しばらく税務調査が来ないからといって、このまま申告してない事実がバレないとは考えないようにしてください。
税務署からお尋ねが届いた場合の対応方法
税務署から贈与税に関する「お尋ね」が届いた場合には、まず落ち着いて、いつ・誰から・いくらの金銭や財産を受け取ったのかを整理することが大切です。
お尋ねは、税務調査そのものではないこともありますが、税務署が贈与の有無を確認している段階であるため、軽く考えて放置するのは危険です。
特に、不動産を購入した場合や、親族から大きな資金援助を受けた場合には、購入資金の出どころについて確認されることがあります。事実と異なる回答をしたり、資料を隠したりすると、後に重加算税など重いペナルティにつながる可能性もあります。
もし贈与税の申告が必要であるにもかかわらず申告していなかった場合には、税務署に回答する前に、贈与の内容、金額、時期、申告の要否を確認し、必要に応じて期限後申告を行うことが重要です。
判断に迷う場合には、税務署へ回答する前に、贈与税や無申告案件に対応している税理士へ相談することをおすすめします。
一番いけないのはお尋ねを無視することです。実際に当事務所に電話相談があったからの事例なのですが、お尋ねを無視していたら税務署が突然ご自宅に来てしまったとのことです。これはよく考えると当然なのですが、通知書に回答がなく、電話番号もわからない場合には、税務署が納税義務者と話すには、直接会いに行くしかないのです。
贈与税のお尋ねについては、詳しくは「税務署から贈与税のお尋ねが届いた場合の対応方法」のページをご確認ください。
贈与税の期限後申告で必要となる資料
ご相談時には、可能な範囲で次の資料が必要となります。当税理士事務所が贈与税の期限後申告を代行する場合にも下記の資料や情報をお準備いただいております。
- 贈与を受けた方の氏名や住所などが分かる資料
- 贈与をした方との続柄が分かる資料
- 贈与を受けた口座の通帳や取引履歴
- 贈与契約書
- 不動産の贈与の場合は登記事項証明書など
- 住宅購入資金の場合は売買契約書や資金の振込記録
- 株式などの贈与の場合は銘柄や数量が分かる資料
- 過去に贈与税を申告している場合はその申告書
- 税務署から届いている通知書や「お尋ね」など
すべての資料がそろっていなくても構いません。贈与契約書がないような場合でも対応可能です。
「何を用意すればよいのか分からない」という段階からでもご相談いただけます。
贈与税の無申告についてのQ&A
ここでは贈与税の無申告に関して、私たちの税理士事務所に寄せられたことのあるご質問をご紹介いたします。
毎年控除以下の贈与をしてもらえることを約束されてるのですが、税金はかからない?
約束ということは契約が成立していると捉えられます。
たとえば、親から子に5年間にわたって毎年100万円ずつ渡すことを約束している場合、それは定期贈与となり、実際には500万円の贈与を一度に行ったものと考えられます。
もしも親の経済状況などに応じて今年は100万円、次の年は80万円といったように、贈与額を毎年決定して、契約を毎年別途結んでいる場合には、定期贈与とはならないでしょう。つまり、たまたま毎年余裕があれば贈与していたという場合ですね。
贈与税の無申告が税務署にバレる理由にはどのようなものがあるか?
不動産の取得や相続が発生した場合には、税務署は贈与があったか否かを調べることがあります。これが贈与税の無申告がバレる大きな理由となっています。
その他相手が事業主の場合には、定期的に相手に税務調査が入ることが予想されますが、その際に相手の口座の出金記録を見ることでバレるでしょう。
なお、そもそも税務署は個人の銀行口座の中身を見ることができますし、通常の方は給与や年金収入以外の口座への入金というのはほとんどないので、ばれないまま免れるのは難しいでしょう。
親族関係にない知人からお金をもらいましたが、ここにも贈与税はかかりますか?
親族以外からお金をもらった場合でも贈与税の課税対象となります。例えば個人事業主が経営困難に直面した際に知人の事業主が好意で贈与をしてくれた場合、何かのお礼にお金をもらった場合などの場合など、非常に多種の理由で贈与は世の中で行われていますが、個人間の贈与は全て贈与税の課税対象又は所得税の課税対象になるとお考え下さい。
当税理士事務所にご相談いただいた方の事例でも、個人事業主の方が取引先の経営者個人から300万円の資金援助を受けたケースがあります。ご本人としては、好意でもらったものなので個人事業の売上でもないし、申告が不要と考えていたようです。しかし、おそらく取引先の経営者の会社と経営者個人に税務調査が入ったのか、税務署から調査の連絡があったそうです。
そこで当税理士事務所をネット検索で見つけてくださり、我々としては知人からの贈与でも贈与税がかかる旨と、税務調査当日よりも先に申告することで加算税を減らせることを説明し、実際に事前に申告しました。
法人から贈与を受けた場合も贈与税はかかりますか?
個人が法人から贈与を受けた場合には贈与税は課税されません。
しかし、一時所得の課税対象となるため、所得税の確定申告を翌年2月16日から3月15日までの間に行う必要があります。
誤って贈与税の申告をしないようにご注意ください。
現金渡しや振り込みによる贈与に関して、お気軽にご相談ください
現金渡しや振り込み、電子マネー経由で贈与が行われることが一般的ですが、現金手渡しや親子等の家族間の送金であっても、不動産購入、相続、銀行口座の確認などをきっかけに、贈与税の無申告が発覚する可能性は十分にあります。
申告の手続き方法がわからず、ついつい贈与税の申告をしないまま無申告になってしまうこともあると思います。そもそも贈与税を支払うべきことを知らないという方も多いでしょう。ただこういったケースであっても税務署が許してくれることはないので、一度税理士事務所にご相談されることをおすすめいたします。
もっとも話しやすい税理士事務所に依頼するのが一番だとは思いますが、是非当税理士事務所にも無料相談してくださればと存じます。そのままご依頼にならなくても、きちんとアドバイスさせていただいております。
お問合せ・無料相談はこちら
受付時間:月曜日から土曜日 9:00~18:00
土曜日はお休みとさせていただくこともございます
渋谷区・恵比寿で税理士・会計事務所をお探しなら、税理士法人センチュリーパートナーズへどうぞ。決算書作成、確定申告から、起業(独立開業・会社設立)、創業融資(制度融資など)、税務調査、無申告の解消まで親切丁寧にサポートいたします。近隣の渋谷、代官山、中目黒、目黒、世田谷、白金台、広尾、自由が丘はもちろん、東京都、神奈川、千葉、埼玉の方は、お気軽にご相談ください。
お気軽にお問合せください
お電話でのお問合せ
<受付時間>
月曜日から土曜日
9:00~18:00
土曜日はお休みとさせていただくこともございます
渋谷区恵比寿の税理士
(会計事務所)よりごあいさつ
渋谷区恵比寿の税理士、齋藤一生です。センチュリーパートナーズのホームページにお越しいただき、ありがとうございます!有用な税務情報が色々と掲載してあるサイトですので、ぜひご覧になってくださいませ。東京税理士会渋谷支部所属、登録番号は122533でございます。
現在の税務顧問・確定申告の関与先様の数で1,200件程度でございます。会社設立サポート実績累計1,100件以上(創業融資もサポート)、無申告の解消(期限後申告から税務調査まで対応)は2,300件以上となっております。
これらの実績と経験を基に、親切・丁寧な対応をさせていただきますので、お気軽にご相談ください。
税理士法人センチュリー
パートナーズ
住所
〒150-0022
渋谷区恵比寿南2-21-2
恵比寿サウスヒル301
アクセス
恵比寿駅から徒歩6分。駐車場もございます。
受付時間
月曜日から土曜日
9:00~18:00
土曜日はお休みとさせていただくこともございます
渋谷税務署の所在地
渋谷税務署
〒150-8333
渋谷区宇田川町1-10渋谷地方合同庁舎
電話番号:03-3463-9181
徒歩12分
※なお、税務署のある渋谷駅は、恵比寿の隣の駅です。